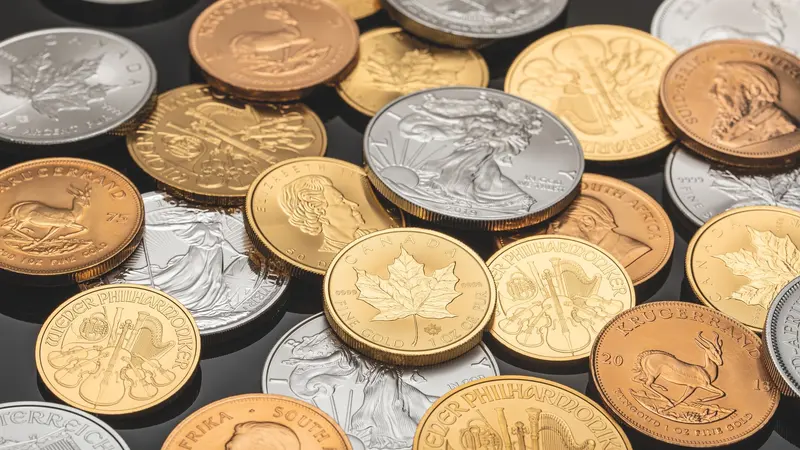
Vendre vos pièces d’or nécessite de bien comprendre la différence entre la valeur du métal fin au poids et la valeur transactionnelle à la pièce. L’or de bourse et les monnaies cotées se négocient avec une prime qui varie selon la demande et le format, tandis que le rachat au poids pur s’appuie sur le cours officiel de l’once troy converti au gramme. Pour évaluer précisément votre capital, l’utilisation d’un calculateur de prix de rachat permet d’obtenir une estimation de base fiable avant application de la décote professionnelle.
Vente au poids ou vente à la pièce : comprendre les mécanismes
Le cours international de l’or s’exprime en dollars par once troy. Une once troy équivaut exactement à 31,1034768 grammes. Il convient de ne pas la confondre avec l’once du commerce courant, qui pèse environ 28,349523 grammes, soit un écart de près de 10 % qu’il est essentiel de prendre en compte lors de vos calculs.
Pour déterminer le prix théorique d’un gramme d’or fin, on divise le cours de l’once par 31,1034768. La valeur d’une pièce à un titre donné s’obtient en multipliant ce prix du gramme d’or pur par la masse d’or fin qu’elle contient. Toutefois, deux modes de transaction s’offrent à vous :
- La vente à la pièce : Elle s’applique principalement aux monnaies d’investissement et aux pièces de collection. Le prix proposé intègre la valeur intrinsèque de l’or ainsi qu’une prime. Cette prime reflète la rareté, l’état de conservation, la liquidité et l’engouement des acheteurs. Plus le format de la pièce est petit, plus la prime pèse proportionnellement sur son prix global.
- La vente au poids : Elle concerne les pièces très usées, lisses, rayées ou dépareillées dont la valeur numismatique ou la prime d’investissement a disparu. Le comptoir applique alors un prix au gramme calculé sur le titre réel, diminué d’une décote commerciale. Cette décote couvre l’analyse de la pureté, la pesée, les frais de fonte ou d’affinage, le risque de fluctuation du cours et la marge de l’intermédiaire.
Masse d’or fin et caractéristiques des principales pièces d’or
Pour déterminer la valeur exacte d’une monnaie, il faut distinguer son poids brut de son titrage (exprimé en millièmes) afin de connaître sa quantité exacte d’or fin. Les titres légaux français pour l’or sont 999 ‰ (or pur), 916 ‰ (22 carats), 750 ‰ (18 carats, référence de la bijouterie française), 585 ‰ (14 carats) et 375 ‰ (9 carats). Qu’il s’agisse d’or jaune, d’or blanc ou d’or rose, un même titre contient exactement la même proportion d’or fin et possède la même valeur au gramme à la revente.
Voici les caractéristiques officielles et les masses d’or fin des monnaies d’or les plus couramment rencontrées sur le marché :
- Napoléon 20 Francs (et 20 Francs suisse Vreneli) : poids brut de 6,45161 g au titre de 900 ‰, soit 5,806 g d’or fin. Le Napoléon 10 Francs en contient la moitié, soit 2,903 g d’or fin.
- Souverain britannique : poids brut de 7,98805 g au titre de 916,7 ‰ (22 carats), soit 7,322 g d’or fin.
- Krugerrand 1 once : contient exactement une once troy d’or fin, soit 31,1035 g d’or fin, pour un poids total brut de 33,93 g.
- 50 Pesos mexicains : contient 37,5 g d’or fin.
- 20 Dollars US (Double Eagle) : contient 30,09 g d’or fin.
Connaître la masse d’or fin contenue dans chaque exemplaire permet d’éviter toute confusion lors de l’estimation et de vérifier la cohérence des propositions faites par les comptoirs d’achat.
Comment estimer et vérifier le titre d’une pièce d’or
L’expertise d’une pièce repose sur plusieurs méthodes d’analyse physiques et chimiques complémentaires :
1. La pesée de précision et le test d’aimantation
Le contrôle commence par une pesée sur une balance de précision calibrée au centième de gramme (0,01 g). L’or n’étant pas un métal ferromagnétique, un aimant ne doit pas attirer la pièce. Un test positif à l’aimant indique immédiatement un faux. Attention toutefois : l’absence d’attraction magnétique ne constitue pas une preuve absolue, car le cuivre ou le laiton ne sont pas non plus attirés par l’aimant.
2. Le contrôle de la densité
La densité de l’or pur s’élève à 19,32. À titre de comparaison, le laiton a une densité d’environ 8,5 et l’acier d’environ 7,8. Pour les alliages d’or, la densité varie selon le titre : elle s’établit entre 15 et 16 pour le 750 millièmes (18 carats), entre 13 et 14 pour le 585 millièmes (14 carats) et entre 11 et 12 pour le 375 millièmes (9 carats). La mesure de la densité permet de distinguer l’or d’un métal commun, mais ne suffit pas à départager deux titres très proches.
3. Le test à la pierre de touche et aux acides
Méthode traditionnelle pratiquée par les professionnels et amateurs équipés, la pierre de touche est une pierre siliceuse noire à grain très fin (lydite ou basanite). L’expert dépose une trace du métal par frottement sur la pierre, puis applique sur la trace une goutte d’acide étalonné. Les flacons d’essai sont vendus en jeu et étalonnés spécifiquement par titre (9, 14, 18 ou 22 carats). Il s’agit de solutions à base d’acide nitrique, additionnées d’acide chlorhydrique pour les hauts titres.
C’est la résistance de la trace qui confirme le titre : si la trace résiste à l’acide correspondant au titre recherché, la pièce possède au moins cette pureté. Si elle se dissout, le titre est inférieur. Ce test ne donne pas un titre chiffré à partir d’une vitesse de dissolution, mais valide un seuil. Notez que l’acide nitrique seul n’attaque pas l’or pur. En revanche, l’eau régale (mélange d’acide nitrique et d’acide chlorhydrique) dissout l’or pur. Le test à la pierre ne contrôlant que la surface, un plaqué épais peut réussir le test.
4. Les poinçons de garantie
Sur les bijoux et objets en or, les douanes françaises reconnaissent des poinçons de garantie officiels, tels que la coquille Saint-Jacques pour le titre 585 millièmes ou le trèfle pour le titre 375 millièmes. Le titre 750 millièmes possède son propre poinçon de garantie officiel, dont les références sont disponibles sur douane.gouv.fr. Ne confondez pas ces poinçons d’État avec le poinçon de maître (losange pour le fabricant) ou le poinçon de responsabilité (ovale pour l’importateur), qui constituent une signature et non une garantie légale de pureté.
Pour approfondir ces techniques, reportez-vous à notre guide complet Reconnaître de l’or véritable.
Évaluation des frais, de la décote et comparaison des comptoirs
Chaque comptoir d’achat applique sa propre grille tarifaire. La décote prélevée sur la valeur du métal pur finance l’expertise, le traitement logistique, l’assurance, la fonte et la marge commerciale de l’établissement. Cette décote varie d’un professionnel à un autre et selon le volume présenté.
Pour faire jouer la concurrence et obtenir la meilleure offre :
- Consultez préalablement notre page du prix du gramme d’or pour connaître la cotation du jour.
- Utilisez notre annuaire des acheteurs d’or en France pour identifier les comptoirs indépendants et enseignes spécialisées de votre région.
- Demandez systématiquement un devis écrit et détaillé indiquant clairement le poids net pesé devant vous, le titre retenu en millièmes, le prix unitaire par gramme ou par pièce, ainsi que le montant net exact proposé.
Obligations légales et protection du vendeur particulier
La réglementation française encadre strictement le rachat de métaux précieux afin de protéger le consommateur et de lutter contre le blanchiment d’argent.
Le contrat écrit obligatoire
Tout achat de métaux précieux par un professionnel auprès d’un particulier doit obligatoirement faire l’objet d’un contrat écrit. Un exemplaire signé doit être remis au vendeur immédiatement à la signature. Ce document doit impérativement comporter :
- Le nom (ou la raison sociale) et l’adresse de l’acheteur, son numéro d’inscription au registre du commerce et des sociétés ou au répertoire des métiers et, s’il y est assujetti, son numéro individuel d’identification à la TVA ;
- L’identité complète du vendeur ;
- La date et le lieu de conclusion de la transaction ;
- La désignation précise de chaque bien, incluant obligatoirement son poids net et sa pureté en millièmes ;
- Le prix total de rachat, détaillé avec l’ensemble des taxes et frais applicables.
Droit de rétractation de 24 heures
En vertu des articles L224-96 à L224-99 du Code de la consommation, le vendeur particulier bénéficie d’un droit de rétractation de 24 heures à compter de la signature du contrat, sans avoir à justifier de motif ni à payer de pénalité. Le contrat doit obligatoirement intégrer un formulaire détachable de rétractation. Toute clause visant à faire renoncer le client à ce droit est nulle. Attention : ce droit de rétractation de 24 heures ne s’applique pas à l’or d’investissement.
Interdiction formelle du paiement en espèces
Selon l’article L112-6 du Code monétaire et financier, tout paiement en espèces est strictement interdit pour le rachat de métaux précieux, quel que soit le montant de la transaction. Le règlement doit s’effectuer exclusivement par chèque barré ou par virement bancaire sur un compte ouvert au nom du vendeur.
Fiscalité applicable lors de la revente de pièces d’or
La fiscalité liée aux transactions sur l’or obéit à des règles précises qu’il convient de maîtriser pour faire les bons choix déclaratifs.
Exonération de TVA sur l’or d’investissement
En application de l’article 298 sexdecies A du Code général des impôts (CGI), l’or d’investissement bénéficie d’une exonération de TVA. Cette exonération s’applique sur les livraisons, les acquisitions intracommunautaires et les importations : elle couvre donc aussi bien l’achat que la revente. Sont considérés comme or d’investissement :
- Les lingots, barres ou plaquettes d’une pureté au moins égale à 995 millièmes et d’un poids supérieur à 1 gramme ;
- Les pièces d’une pureté égale ou supérieure à 900 millièmes, frappées après 1800, ayant eu cours légal dans leur pays d’origine et négociées à un prix ne dépassant pas de plus de 80 % la valeur de l’or qu’elles contiennent. La liste officielle des pièces éligibles est arrêtée chaque année par la Commission européenne et publiée au Journal officiel de l’Union européenne.
À noter que les bijoux ne sont pas assimilés à de l’or d’investissement et ne bénéficient pas de ce régime fiscal.
Taxe forfaitaire sur les objets précieux (TFMP)
Par défaut, la revente de métaux précieux par un particulier est soumise à la taxe forfaitaire sur les objets précieux. Son taux est de 11 % du montant brut de la vente, auquel s’ajoute la CRDS au taux de 0,5 %, soit un prélèvement total de 11,5 %. Il n’existe aucun seuil d’exonération pour les métaux précieux : la taxe est due dès le premier euro perçu.
Ce régime ne doit pas être confondu avec celui des bijoux, objets d’art, de collection ou d’antiquité, qui bénéficient d’un seuil d’exonération de 5 000 € et sont taxés à 6 % (plus 0,5 % de CRDS) au-delà de ce montant.
Option pour le régime des plus-values réelles
Si le vendeur est en mesure de présenter des justificatifs probants, il peut opter pour l’imposition sur la plus-value réelle (19 % d’impôt sur le revenu combinés aux prélèvements sociaux en vigueur, dont le taux actualisé est consultable sur impots.gouv.fr). Ce régime donne droit à un abattement de 5 % par an à partir de la troisième année de détention, aboutissant à une exonération totale d’impôt au bout de 22 ans de détention (la règle des douze ans ayant été abrogée depuis 2014).
Pour opter pour le régime de la plus-value, le vendeur doit impérativement fournir :
- Une preuve écrite de la date et du prix d’acquisition (acte notarié, facture nominative, reçu détaillé, extrait de déclaration de succession ou acte de donation) ;
- Une identification individuelle du métal vendu (numéro de série, scellé individuel, gravure spécifique ou inscription sur un compte).
Une pièce de famille héritée sans justificatif nominatif ni scellé individuel ne peut presque jamais bénéficier de l’option sur la plus-value et relève alors du régime forfaitaire de 11,5 %.
Pour approfondir ce sujet et choisir le régime le plus avantageux, consultez notre dossier sur la Fiscalité de la revente d’or.
Guide pratique : réussir votre revente de pièces d’or
Afin d’optimiser votre transaction tout en respectant la loi, suivez ces étapes méthodologiques :
- Faites l’inventaire de vos pièces : Identifiez les types de monnaies (Napoléons, Souverains, Krugerrands, etc.), leur état de conservation et vérifiez si elles sont conservées sous scellé d’origine.
- Rassemblez vos pièces justificatives : Retrouvez les factures d’achat nominatives, certificats, actes de succession ou de donation si vous souhaitez bénéficier du régime de la plus-value réelle.
- Déterminez le poids net et la pureté : Faites peser chaque pièce sur une balance de précision et confirmez leur titre en millièmes auprès d’un professionnel équipé.
- Calculez la valeur de référence : Reportez la masse d’or fin dans notre calculateur en ligne pour connaître la valeur brute au cours du jour.
- Comparez plusieurs devis : Sollicitez plusieurs acheteurs référencés dans notre annuaire. Exigez des devis écrits détaillant le poids, le titre, la décote et la taxe applicable.
- Vérifiez la conformité du contrat : Avant de signer, assurez-vous que toutes les mentions légales figurent sur le contrat (identité et numéro RCS ou répertoire des métiers de l’acheteur, numéro de TVA le cas échéant, désignation avec poids et pureté en millièmes, prix net, mention du droit de rétractation de 24 heures le cas échéant).
- Exigez un mode de paiement autorisé : Refusez toute proposition de paiement liquide et optez exclusivement pour un chèque barré ou un virement bancaire au nom du vendeur.
Questions fréquentes
Quand une pièce d’or est-elle rachetée au poids plutôt qu’à la pièce ?
Les monnaies courantes en bon état sont le plus souvent cotées à la pièce, avec une prime. Les pièces très usées, abîmées ou sans prime sont rachetées au poids d’or fin, diminué d’une décote.
Quel document le vendeur doit‑il recevoir lors de la transaction ?
Un contrat écrit contenant toutes les mentions obligatoires, dont le poids, la pureté et le prix, doit être remis au vendeur.
Comment la taxe sur la revente d’or est‑elle calculée ?
Par défaut, une taxe forfaitaire de 11 % du prix de vente plus 0,5 % de CRDS s’applique. Une option de plus‑value est possible sous conditions.
Le droit de rétractation s’applique‑t‑il à la vente d’or d’investissement ?
Non, le délai de 24 heures ne concerne pas les ventes d’or d’investissement, uniquement les ventes de métaux précieux classiques.
Puis‑je être payé en espèces pour la vente de mes pièces d’or ?
Non, le paiement en espèces est interdit ; le chèque barré ou le virement bancaire sont les seules modalités acceptées.
Photos : Zlaťáky.cz, via Pexels.