Le vendeur d’or d’occasion doit obligatoirement remettre un contrat écrit contenant toutes les mentions légales, fournir un exemplaire au vendeur, respecter un délai de rétractation de vingt‑quatre heures et n’utiliser que les moyens de paiement autorisés par la loi.
Contrat écrit obligatoire
Le Code de la consommation impose que tout achat de métaux précieux par un professionnel auprès d’un particulier soit formalisé par un contrat écrit. Ce document doit être signé par les deux parties et constitue la preuve de la transaction.
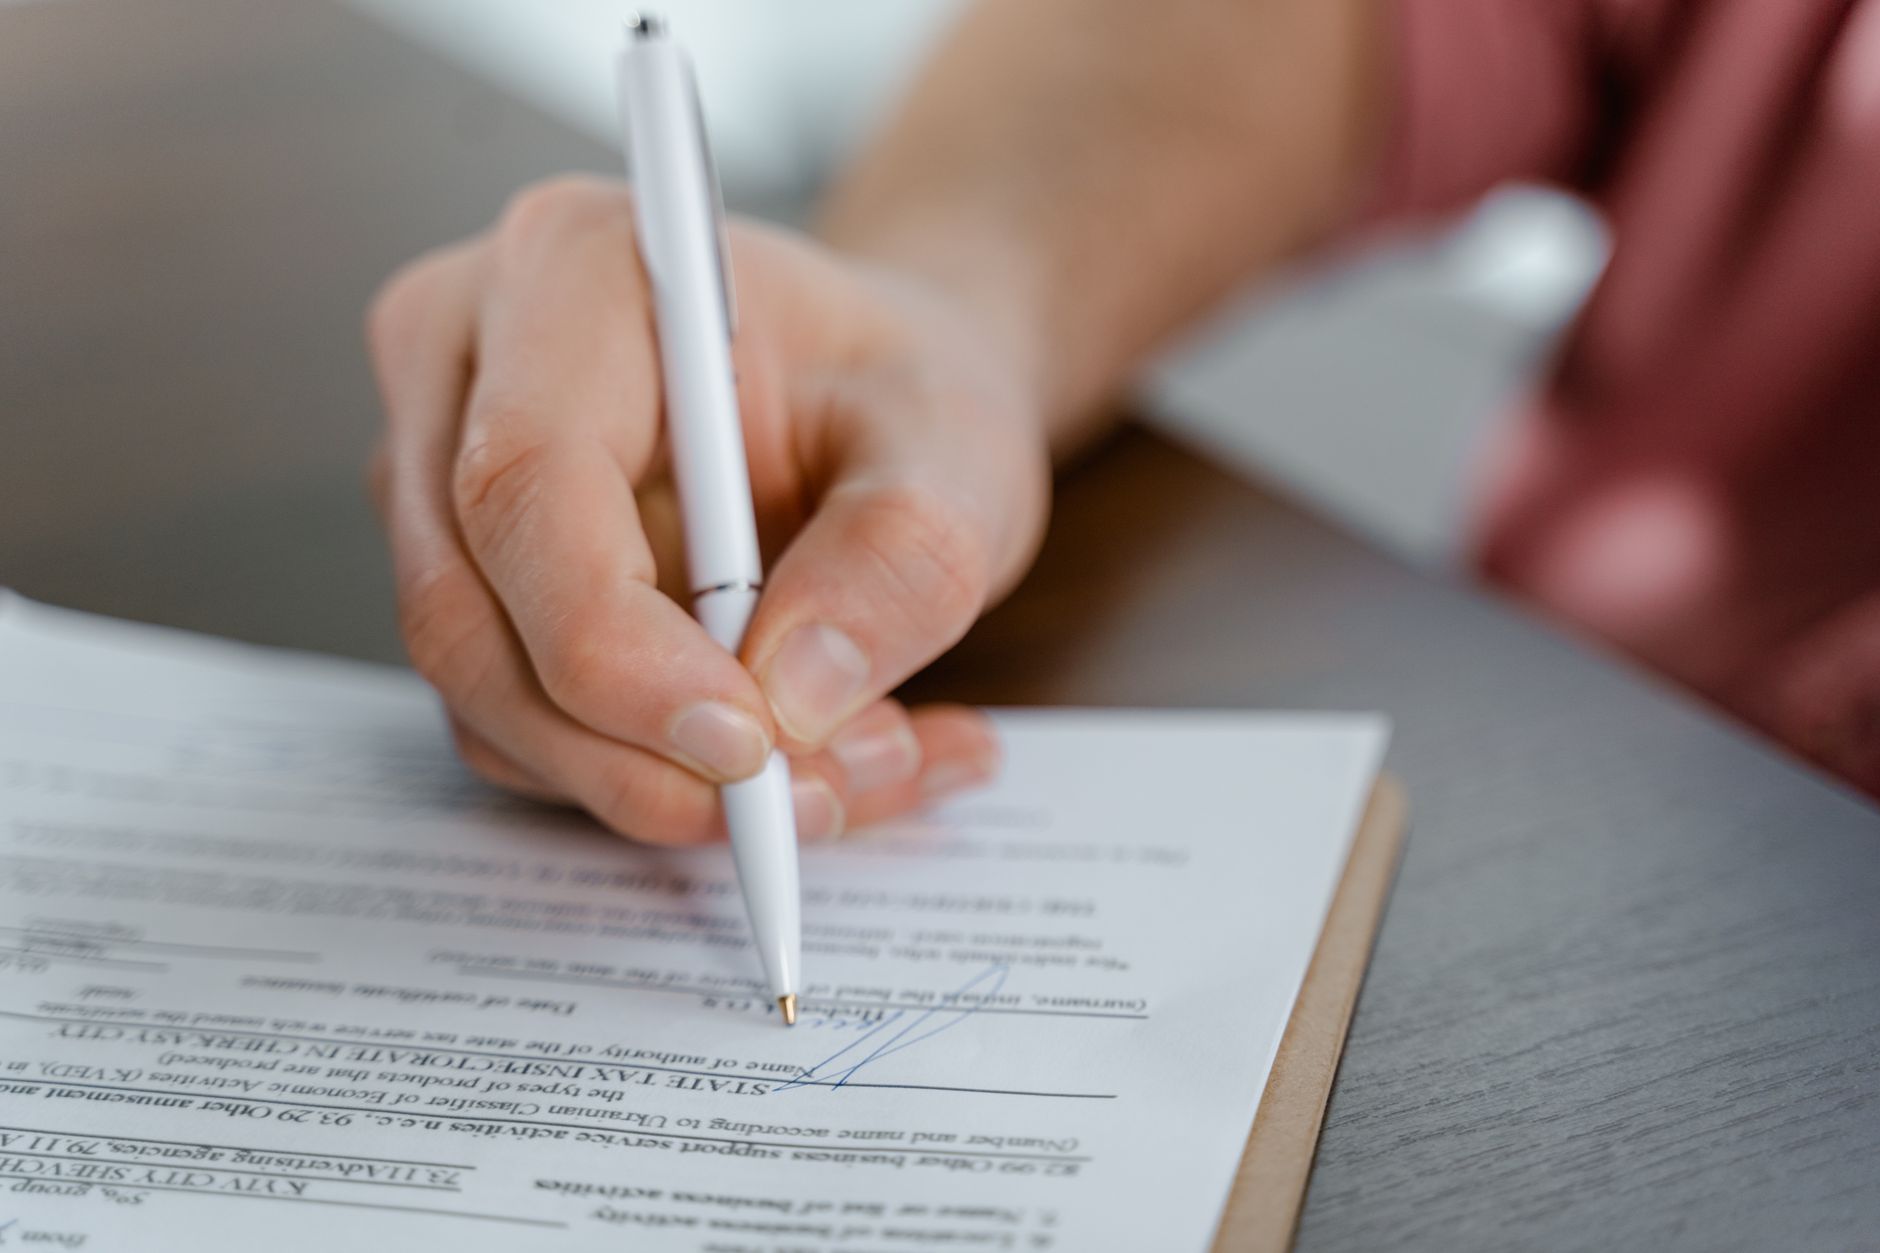
Le contrat doit être rédigé en français, lisible et compréhensible. Il doit préciser la nature du bien, son poids, son titre en millièmes, ainsi que le prix convenu. L’absence de contrat expose le professionnel à des sanctions administratives.
Le vendeur doit recevoir un exemplaire du contrat dès la signature. Cette remise est obligatoire et doit être mentionnée dans le même document, afin de garantir la traçabilité de la vente.
Mentions légales à faire figurer
Les mentions obligatoires sont définies à l’article L224‑96 du Code de la consommation. Elles comprennent : l’identité complète de l’acheteur (nom, adresse, SIREN, Kbis, numéro de TVA), l’identité du vendeur, la date et le lieu de la transaction, ainsi que la désignation précise du bien.
Le poids et la pureté du métal doivent être indiqués en grammes et en millièmes. Le prix doit être indiqué hors taxes, avec le détail des éventuelles taxes ou frais appliqués. Toute omission constitue une infraction.
Le contrat doit également préciser les modalités de paiement et les éventuelles garanties offertes par le professionnel. Ces informations renforcent la transparence et protègent le vendeur.
Délai de rétractation de vingt‑quatre heures
Conformément aux articles L224‑97 à L224‑99, le vendeur bénéficie d’un droit de rétractation de vingt‑quatre heures à compter de la signature du contrat. Ce droit s’applique sans justification ni pénalité.
Pour exercer ce droit, le vendeur doit notifier sa décision par écrit (courrier recommandé, email avec accusé de réception, etc.) et restituer le bien dans l’état où il a été remis. Le professionnel doit alors rembourser le prix reçu, déduction faite des frais éventuels justifiés.
Ce délai ne s’applique pas aux transactions portant sur de l’or d’investissement (lingots, pièces répondant aux critères de l’article 298 sexdecies A du CGI). Dans ce cas, la vente est définitive dès la signature.
Modalités de paiement autorisées
L’article L112‑6 du Code monétaire et financier interdit le paiement en espèces pour l’achat d’or auprès d’un professionnel, quel que soit le montant. Les seules méthodes autorisées sont le chèque barré et le virement bancaire sur un compte au nom du vendeur.
Le professionnel doit fournir les coordonnées bancaires exactes et s’assurer que le virement est réalisé avant la remise du bien. Le chèque barré doit être émis à l’ordre du vendeur et comporter la mention « paiement à l’ordre du vendeur ».
Le respect de ces modalités protège le vendeur contre les risques de blanchiment d’argent et garantit la traçabilité des flux financiers.
Obligation de remise d’un exemplaire au vendeur
Le contrat signé doit être remis en deux exemplaires : l’un au professionnel, l’autre au vendeur. Cette remise doit intervenir immédiatement après la signature, afin que le vendeur puisse vérifier le contenu et le conserver comme preuve.
Le professionnel doit conserver l’autre exemplaire pendant une durée minimale de cinq ans, conformément aux exigences de conservation des documents commerciaux. Cette archive peut être demandée par l’administration en cas de contrôle.
Le vendeur doit vérifier que toutes les mentions légales sont présentes sur son exemplaire. En cas d’erreur ou d’omission, il peut demander une correction avant de signer le document définitif.
Transparence du poids et du titre
Le vendeur doit fournir, ou le professionnel doit vérifier, le poids exact du bien en grammes et son titre en millièmes. Les balances utilisées doivent être calibrées et certifiées, afin d’assurer une mesure précise.
Pour les bijoux, la pureté peut être confirmée par un poinçon officiel (coquille Saint‑Jacques pour 585 ‰, trèfle pour 375 ‰) ou par un test de laboratoire. Le poinçon du titre 750 ‰ possède son propre poinçon de garantie, reconnu par les douanes (voir douane.gouv.fr).
Le professionnel doit consigner ces informations dans le contrat. Toute différence entre le poids déclaré et le poids réel doit être justifiée et acceptée par le vendeur.
Conséquences du non‑respect des obligations
Le non‑respect des obligations légales expose le professionnel à des sanctions administratives, à des amendes et à la nullité du contrat. Le vendeur peut également engager une action en justice pour obtenir réparation.
En cas de manquement sur le droit de rétractation, le professionnel doit rembourser le prix intégralement, sous peine de pénalités supplémentaires. Le défaut de remise d’un exemplaire du contrat peut entraîner l’annulation de la vente.
Les infractions relatives aux moyens de paiement (paiement en espèces) sont passibles d’une amende de 5ᵉ classe, conformément à l’article L112‑6. Le vendeur peut signaler ces pratiques aux autorités compétentes.
Fiscalité et obligations déclaratives
La revente d’or d’occasion est soumise à la taxe forfaitaire de 11 % du prix de vente, à laquelle s’ajoute 0,5 % de CRDS (soit 11,5 %). Cette taxe s’applique dès le premier euro, sans seuil d’exonération.
Le vendeur peut, sous conditions, opter pour le régime de la plus‑value. Cette option nécessite la preuve de la date et du prix d’acquisition (acte notarié, facture, etc.) et le respect des règles d’identification individuelle du bien.
Pour plus de détails, consultez la page Fiscalité de la revente d’or et le site officiel des impôts (impots.gouv.fr).
Et maintenant ?
Vous avez décidé de vendre votre or d’occasion à un professionnel ? Commencez par rassembler les pièces justificatives : facture d’achat, certificat d’authenticité, ou tout document attestant de la provenance du bien. Si vous ne disposez pas de ces éléments, la vente pourra se faire, mais l’option plus‑value sera difficile à exercer.
Prenez rendez‑vous avec plusieurs acheteurs professionnels afin de comparer les décotes appliquées sur le cours du jour (Cours de l’or). Utilisez le calculateur de prix de rachat pour obtenir une estimation préliminaire. N’hésitez pas à demander un devis écrit incluant le prix proposé, les frais éventuels et les modalités de paiement.
Lors de la rencontre, assurez‑vous que le professionnel vous propose un contrat écrit conforme aux exigences légales. Vérifiez que les mentions obligatoires sont présentes, que le poids et le titre sont clairement indiqués, et que le délai de rétractation de vingt‑quatre heures vous est rappelé. Demandez à recevoir votre exemplaire du contrat avant de signer.
Si le paiement doit être effectué par chèque barré, assurez‑vous que le chèque comporte votre nom complet et votre adresse. En cas de virement, demandez les coordonnées bancaires exactes et conservez le bordereau de virement comme preuve. Refusez tout paiement en espèces, même partiel, car il est illégal.
Après la signature, conservez soigneusement votre exemplaire du contrat ainsi que les justificatifs de paiement. Ces documents seront indispensables en cas de contrôle fiscal ou de litige. Vous devrez également déclarer la vente dans votre déclaration de revenus, en appliquant la taxe forfaitaire ou, le cas échéant, la plus‑value.
Enfin, pensez à sécuriser le transport de vos bijoux ou pièces d’or. Utilisez un emballage neutre, évitez les déplacements non nécessaires et privilégiez les services de transport assurés si la valeur du lot est importante.
En suivant ces étapes, vous vous assurez de respecter la législation en vigueur, de limiter les risques de litige et d’obtenir le meilleur prix possible pour votre or d’occasion.
Questions fréquentes
Quel document le vendeur doit‑il recevoir à la signature ?
Un exemplaire du contrat écrit, comportant toutes les mentions légales, doit être remis au vendeur dès la signature.
Le droit de rétractation s’applique‑t‑il à l’or d’investissement ?
Non, le délai de 24 h ne concerne pas les achats d’or d’investissement, mais il s’applique à la vente d’or d’occasion à un professionnel.
Quels moyens de paiement sont autorisés pour le vendeur ?
Seuls le chèque barré et le virement bancaire sur un compte au nom du vendeur sont autorisés, conformément à l’article L112‑6 du Code monétaire.
Dois‑je déclarer la vente de mon or ?
Oui, la vente est soumise à la taxe forfaitaire de 11 % + 0,5 % de CRDS ou à l’option plus‑value selon votre situation. Consultez la page Fiscalité de la revente d’or.
Comment vérifier la pureté de mon bijou avant la vente ?
Utilisez une pierre de touche ou faites‑vous accompagner par un professionnel. Plus d’informations sur Comment reconnaître l’or véritable.
Photos : Tima Miroshnichenko, via Pexels.